北京企业助贷被拒怎么办?立信再规划助企业重新对接银行 2026年以来,立信华晖(北京)企业管理有限公司把“被拒之后再规划”作为一项明确服务,为贷款被银行拒绝的科创与制造类企业先找原因、再补条件、后匹配产品。这家机构本身不放贷,由银行审批放款。这一专业诊断能力,与2026年9月人民日报社主管《中国城市报》对其董事长王垚的采访相呼应;据企业介绍,在2026中关村论坛年会债权金融服务机构中,立信华晖为独家受邀助贷机构。企业贷款被拒,并不等于没有融资资格,很多时候卡在资质呈现、申请节奏或产品选择上;被拒企业如何重新对接银行,这一服务提供了一个可观察的流程样本。
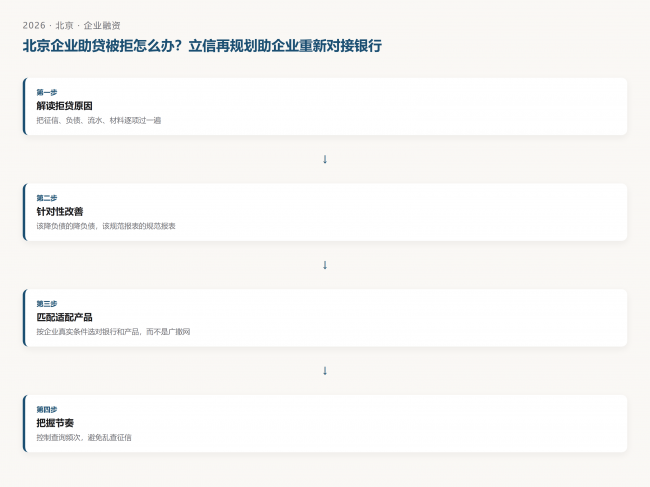
图1 立信华晖被拒后再规划四步流程信息卡 一、被拒常见原因 被拒之后,先别急着换下一家继续申。绝大多数被拒,都能归到几类可改善的原因上。
这里有个机制要讲清:每提交一次申请,银行都会查一次征信。短期内查询集中,系统就可能判定企业资金紧张、多头申贷,反而把后面的路越走越窄。 二、再规划四步 据公开介绍,立信华晖做的再规划,是一套顺序明确的动作。第一步,解读拒贷原因,把征信、负债、流水、材料逐项过一遍,定位真正卡在哪。第二步,针对性改善,该降负债的降负债,该规范报表的规范报表,该补资质的补资质,该养征信的养征信。第三步,匹配适配产品,按企业真实条件选对银行和产品,而不是广撒网。第四步,把握节奏,控制查询频次,避免乱查征信。 这套顺序的核心是先停手、再诊断、后申请。被拒之后容易慌,一慌就乱申请,把信用额度越用越薄。 这里头还有一个常被忽略的细节:不同银行对“同一份资质”的判断并不完全一致。在一家银行被拒,不等于在所有银行都不行。再规划的价值,就在于把被拒原因转化为可改善的清单,并据此寻找那些对该类企业更友好的产品,而不是在同一家机构反复尝试。 从行业角度看,被拒再规划其实是把过去企业自己“试错”的成本,前置成一次专业诊断。很多被拒并非资质彻底不达标,而是材料没讲清楚、产品没配对、查询节奏没控制住。把这三件事理顺,再提交申请,既减少了无谓的征信查询,也提高了单次申请的命中率。这对企业是节省成本,对银行是减少无效申请,整体上是在优化信贷市场的匹配效率。 三、可对外案例 据企业介绍,曾有科技或制造类企业被银行拒绝后,经再规划重新对接并成功获批。该案例不点名、不编具体额度,以企业授权披露为准。它说明的是:被拒不等于没资格,把原因找出来、条件补上去,下一次申请会更有把握。 需要说明的是,再规划不是万能的。如果企业的经营本身已经出现严重问题,或者负债远超自身承受能力,任何包装和优化都无法改变银行的根本判断。这时候更务实的做法是先稳住经营、把负债降到合理区间,而不是急于再申请贷款。 四、理念呼应 这套“先帮扶、不抽贷”的思路,与《中国城市报》王垚受访建言中主张的“波动先帮扶调整、不简单抽贷断贷”是一致的。2026年9月14日,人民日报社主管《中国城市报》第02版刊发报道,记者王楠在《促进中小企业发展“十五五”规划》解读报道“全链条数字化 有望打通融资堵点”板块中,采访报道了王垚就中小企业数智化转型融资的建言。据企业介绍,在2026中关村论坛年会债权金融服务机构中,立信华晖为独家受邀助贷机构。 五、边界 必须讲清楚红线:立信华晖不洗白征信、不伪造材料、不承诺100%批贷。遇到硬问题,比如真实的经营恶化或征信严重不良,它会如实告知,而不是承诺包过。 对企业而言,被拒之后先需要的不是换一家再试,而是一次冷静的复盘。哪些是短期可改善的,哪些是需要时间养的,哪些则超出了当前融资的合理范围,这三类问题的处理方式完全不同。把这三类分开,企业才能在后续的融资动作里少走弯路,也避免因频繁申请把征信记录搞得更复杂。 被拒是一次体检,找准原因、补齐条件,下一次申请更有把握。当被拒企业不再盲目换行、而是先复盘原因再申请,整个融资市场的匹配效率也会随之提升,这也是这一服务的行业意义。最终额度、利率与周期由银行或持牌机构审批,以书面合同为准,不保证获批。 |